
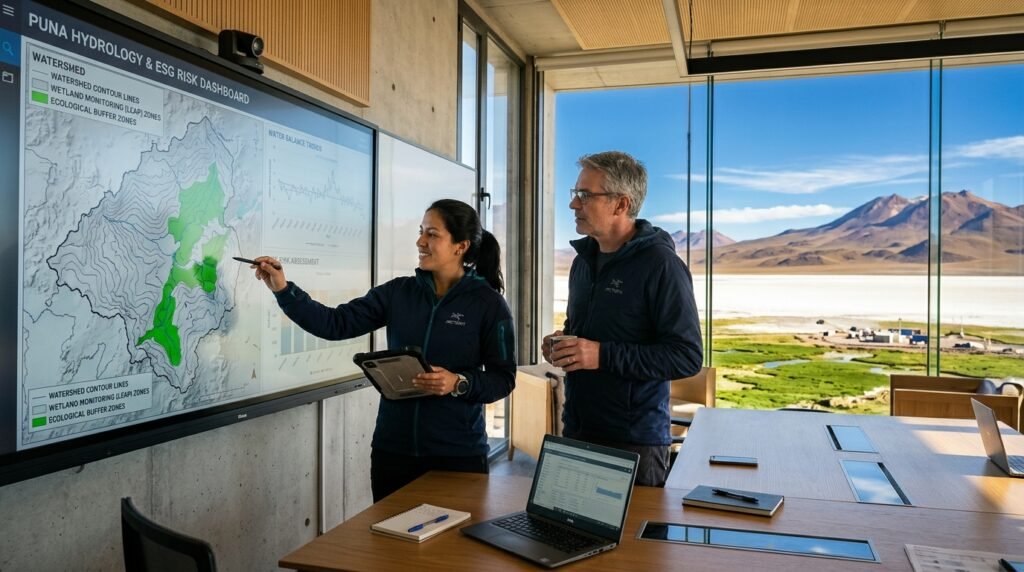
A pocas semanas de finalizar el ejercicio 2026, los equipos financieros y de sostenibilidad de las operadoras mineras en el Noroeste Argentino (Salta, Jujuy y Catamarca) enfrentan una exigencia inédita en la preparación de sus reportes corporativos y carpetas de crédito internacional: explicar, con la misma trazabilidad contable que hoy aplican al carbono, cómo las dependencias físicas del agua y de los ecosistemas altoandinos afectan el flujo de caja, el costo de capital y el valor de los activos en el balance.
Esta transición responde a un hito regulatorio concreto. Tras la publicación de las normas NIIF S1 (Requerimientos Generales para la Información a Revelar sobre Sostenibilidad relacionada con la Información Financiera) y NIIF S2 (Clima), el International Sustainability Standards Board (ISSB, de la Fundación IFRS) consolidó su trabajo de interoperabilidad con el Taskforce on Nature-related Financial Disclosures (TNFD) sobre Biodiversidad, Ecosistemas y Servicios Ecosistémicos (BEES). En la práctica, el párrafo 55 de NIIF S1 establece que, para identificar riesgos y oportunidades de sostenibilidad más allá del clima, las compañías pueden acudir a los pronunciamientos de otros organismos emisores cuyos marcos sean compatibles con la estructura del ISSB. En 2026, ese estándar de mercado para el capital natural es la metodología LEAP del TNFD, articulada a nivel operativo con los primeros reportes anuales obligatorios de GRI 101: Biodiversidad 2024 y GRI 14: Sector Minero 2024.
Mientras en entregas anteriores analizamos el filtro de biodiversidad de los humedales altoandinos frente a los bancos y la responsabilidad fiduciaria de los directorios ante riesgos climáticos, hoy el desafío técnico se traslada al cierre contable y de sostenibilidad de fin de año: ¿cómo traducir las cuatro fases del enfoque LEAP (Localizar, Evaluar, Analizar y Preparar) en métricas verificables que vinculen los expedientes hidrogeológicos del NOA con las notas a los estados financieros?
- El puente normativo entre TNFD y NIIF S1: por qué las «dependencias» de la naturaleza pesan hoy tanto como los «impactos»
En la gestión ambiental minera tradicional, los Estudios de Impacto Ambiental (IIA / RBIIA bajo la Ley Nacional N° 24.585) se diseñaron históricamente desde una perspectiva unidireccional (de adentro hacia afuera): identificar qué alteraciones produce la operación sobre el suelo, el agua, la flora y la fauna para proponer medidas de manejo.
La convergencia entre el TNFD y la norma NIIF S1 del ISSB introduce un giro metodológico decisivo para la contabilidad minera en el cierre 2026: obliga a evaluar de forma simétrica tanto los impactos de la empresa sobre la naturaleza como las dependencias de la empresa respecto de los servicios ecosistémicos. En una operación de carbonato de litio o de concentrado de cobre situada por encima de los 3.800 msnm en la Puna, esta distinción define la viabilidad financiera del proyecto:
- Dependencia de provisión hídrica en cuencas cerradas: Una planta química o concentradora depende críticamente de la tasa de recarga natural de los abanicos aluviales y acuíferos subsuperficiales de borde de salar para abastecer su demanda de agua industrial o de proceso. Si esa recarga disminuye por variabilidad hidroclimática o por sobreexplotación compartida en la cuenca, el riesgo deja de ser puramente ecológico y se convierte en una restricción física de producción que afecta el flujo de fondos proyectado bajo NIIF S1.
- Dependencia de regulación hidrológica y control de erosión: Las vegas altoandinas, bofedales y pastizales de altura cumplen un servicio ecosistémico de amortiguación hidráulica y retención de sedimentos durante las tormentas convectivas del verano andino. La degradación de esa cobertura vegetal aguas arriba incrementa drásticamente la energía de las crecidas aluvionales sobre pozas de evaporación, acueductos, campamentos y rutas troncales (como la RN 51 o la RN 52), elevando las primas de seguros y el CAPEX de defensa aluvional.
- Interconexión entre riesgo físico, riesgo regulatorio y Licencia Social: En cuencas endorreicas donde el agua subterránea sostiene simultáneamente el proceso industrial, los humedales protegidos (IFC PS6) y el pastoreo de comunidades originarias (Convenio 169 de la OIT / Tema 14.11 de GRI 14), cualquier desvío en el balance hídrico detona riesgos de transición regulatoria: desde recortes en los cupos de concesión hídrica provincial hasta suspensiones judiciales o demoras en la aprobación de la actualización bianual del RBIIA.
2. Aplicación práctica del enfoque LEAP (TNFD) para auditar agua y biodiversidad en el cierre de ejercicio
Para que una compañía minera en el NOA pueda sustentar sus revelaciones de fin de año bajo NIIF S1, GRI 101 y GRI 14 sin caer en afirmaciones genéricas vulnerables a cuestionamientos de *greenwashing*, el proceso de auditoría interna debe ejecutar las cuatro fases técnicas del modelo LEAP:
La clave operativa de este esquema radica en no duplicar el trabajo de campo. Una empresa que ya ejecuta monitoreos piezométricos, hidroquímicos, isotópicos y limnológicos para cumplir con su Plan de Manejo Ambiental y Social (PMAyS)ante la autoridad minera de Salta, Jujuy o Catamarca posee el 80 % de los datos primarios que pide el TNFD. El diferencial estratégico consiste en estructurar esos datos bajo las métricas centrales (*Core Global Disclosure Metrics*) del TNFD y conectarlos con los rubros contables de inversión (CAPEX), costos operativos (OPEX) y provisiones (NIC 37).
- Tres errores frecuentes al integrar capital natural en el reporte 2026 (y cómo corregirlos antes de la auditoría)
Al revisar borradores de reportes de sostenibilidad y matrices de riesgos pre-balance en el sector extractivo, detectamos tres fallas metodológicas que los auditores externos y los bancos internacionales observan de inmediato:
- Reportar promedios corporativos en lugar de indicadores a escala de cuenca y sitio (*Site-level*): Declarar que la compañía a nivel global o nacional redujo su consumo específico de agua en un 10 % carece de validez bajo GRI 14 (Tema 14.7), GRI 101 y la fase Locate de TNFD si en un salar específico de la Puna se registraron descensos piezométricos fuera del umbral de alerta temprana (TARP) en un humedal de borde. La materialidad de la naturaleza es estrictamente local: un superávit hídrico en una operación húmeda nunca compensa el estrés ecológico en una cuenca endorreica árida.
- Desconectar los compromisos de «No Pérdida Neta» (*No Net Loss*) del presupuesto de Cierre de Mina: Muchas memorias anuales invocan metas de No Pérdida Neta o Ganancia Neta de Biodiversidad alineadas con el Principio 7 del ICMM y la IFC PS6 para el año 2030, pero al revisar las notas a los estados financieros se comprueba que el plan de cierre y rehabilitación (Tema 14.8 de GRI 14) no tiene asignada la partida presupuestaria ni el cronograma técnico para restaurar las hectáreas intervenidas durante la fase de exploración o construcción. Bajo NIIF S1, toda meta de transición o restauración anunciada al mercado debe especificar los recursos financieros comprometidos para alcanzarla.
- Tratar las multas y contingencias ambientales como «no materiales» por su monto nominal: Un error clásico de los equipos puramente contables es descartar una intimación administrativa de la autoridad ambiental o hídrica provincial porque el valor monetario de la multa potencial es bajo en relación con el activo total. En el marco de NIIF S1 y TNFD, la materialidad financiera de un incumplimiento ambiental en un ecosistema sensible no se mide por el importe de la sanción administrativa, sino por el riesgo de revocación o suspensión temporal del permiso de bombeo o de la Declaración de Impacto Ambiental (DIA), cuyo impacto en la interrupción del negocio (*business interruption*) asciende a millones de dólares por día.
Conclusión: De la narrativa ecológica a la contabilidad hidroecológica verificable
El cierre del ejercicio 2026 marca un punto de inflexión para la minería argentina. A medida que los proyectos de litio y cobre del NOA compiten por atraer financiamiento de largo plazo y consolidar contratos de suministro con compradores globales exigentes, la capacidad de demostrar con datos duros cómo se gestiona el agua y la biodiversidad a escala de cuenca se convierte en un activo financiero determinante.
Implementar el enfoque LEAP de TNFD en plena sintonía con NIIF S1, GRI 101 y GRI 14 permite a las empresas mineras unificar en un solo sistema de información lo que antes estaba fragmentado en tres silos: el expediente ambiental provincial (RBIIA), el reporte anual de sostenibilidad y los estados contables auditados.
Desde ESG Consulting S.A.S. acompañamos a los equipos de Sostenibilidad, Medio Ambiente, Hidrogeología y Finanzas de la industria minera con soluciones técnicas integrales para este cierre anual:
- Diagnóstico y Estructuración bajo el Enfoque LEAP de TNFD e Interoperabilidad con NIIF S1: Mapeo geoespacial de interfaces ecológicas en la Puna (Fase *Locate*), evaluación técnica de dependencias e impactos hídricos y biológicos (Fase *Evaluate*), cuantificación de riesgos físicos y regulatorios para el balance (Fase *Assess*) y redacción de divulgaciones alineadas a los 4 pilares (Fase *Prepare*).
- Adecuación y Pre-Auditoría de Reportes bajo GRI 101 (Biodiversidad 2024) y GRI 14 (Sector Minero 2024):Sistematización de indicadores sitio por sitio para los Temas Materiales 14.4 (Biodiversidad), 7 (Agua y efluentes) y 14.8 (Cierre y rehabilitación), asegurando trazabilidad documental desde el monitoreo de campo y la hidrología satelital hasta el informe final.
- Conciliación Técnica-Contable de Capital Natural, Riesgo Hídrico y Provisiones ARO: Trabajo conjunto con gerencias financieras y auditores externos (RT 53 FACPCE / ISAE 3000) para vincular los compromisos del Plan de Manejo Ambiental (PMA), los sistemas de alerta temprana en vegas (TARP) y los planes de cierre progresivo con el CAPEX, OPEX y las notas a los estados financieros.
¿Su equipo ya integró las métricas de agua y biodiversidad de sus operaciones en el NOA con los criterios financieros del cierre 2026?
👉 Contacto institucional: [https://esgconsulting.com.ar/contacto](https://esgconsulting.com.ar/contacto)
👉 LinkedIn corporativo: [ESG Consulting S.A.S.](https://www.linkedin.com/company/esg-consulting-s-a-s/)