
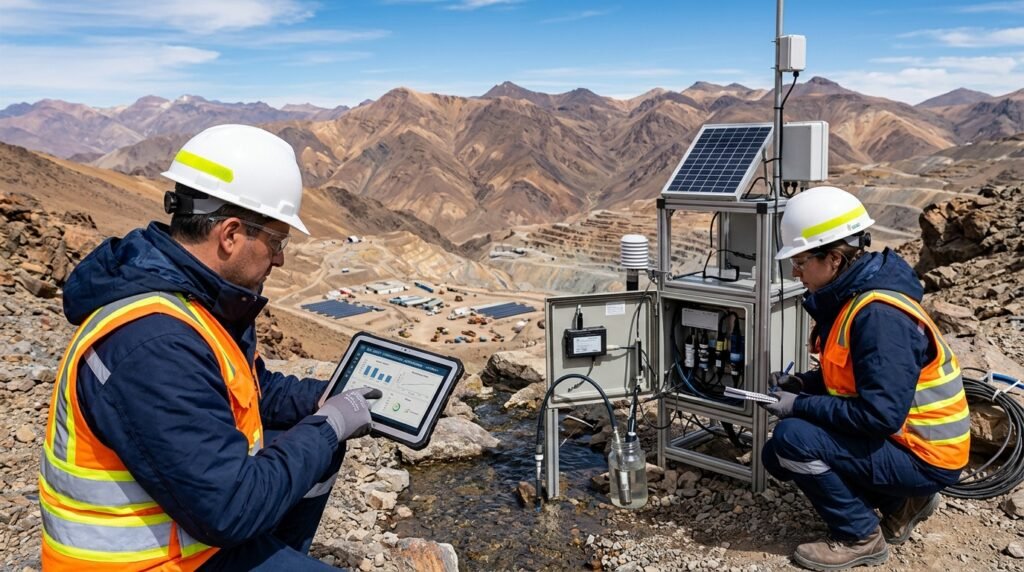
Durante la última década, la publicación de reportes de sostenibilidad en la minería latinoamericana transitó por una etapa predominantemente voluntaria y declarativa. Bajo los marcos tradicionales del Global Reporting Initiative (GRI) o SASB, bastaba con que una operadora consolidara sus métricas en un documento corporativo de diseño atractivo, insertara una carta firmada por el Gerente General y declarara que el informe había sido elaborado «de conformidad» con los estándares.
Esa época de la autodeclaración ESG ha llegado formalmente a su fin.
En el contexto actual de financiamiento minero atravesado por los Principios del Ecuador IV (EP4), los estándares de desempeño de la Corporación Financiera Internacional (IFC), las directrices de la OCDE y la inminente entrada en vigor de la norma global de aseguramiento ISSA 5000 del IAASB, un reporte de sostenibilidad sin aseguramiento externo independiente carece de validez ante los comités de riesgo de la banca y los fondos institucionales.
Para los megaproyectos de cobre y las operaciones de litio en el Noroeste Argentino (NOA) que buscan apalancamiento financiero bajo el Régimen de Incentivo para Grandes Inversiones (RIGI, Ley 27.742) o emisiones de bonos vinculados a la sostenibilidad (SLBs), presentar datos socioambientales sin trazabilidad auditada ya no es solo una omisión metodológica: es una causal directa de incremento en el costo de capital, rechazo en el sindicato bancario y exposición legal del Directorio frente a acusaciones de greenwashing.
Sin embargo, el mercado enfrenta hoy un problema aún más insidioso: la trampa del aseguramiento de gabinete. Auditorías contables tradicionales que validan la aritmética de una planilla Excel en una oficina urbana, pero son incapaces de certificar si el dato físico generado en faena a 4.000 metros sobre el nivel del mar es técnicamente verídico, calibrado y trazable.
- El salto normativo: De la dispersión de ISAE 3000 a la exigencia de la norma ISSA 5000
Hasta hoy, la gran mayoría de los encargos de aseguramiento de reportes ESG se estructuraban bajo la Norma Internacional sobre Encargos de Aseguramiento 3000 (ISAE 3000 Revisada), emitida por el International Auditing and Assurance Standards Board (IAASB).
Si bien ISAE 3000 ha sido un pilar relevante, fue concebida como una norma genérica para encargos de atestiguamiento no financieros en general. Esa amplitud generó una disparidad notable en el mercado: desde aseguramientos rigurosos con trabajo de campo hasta revisiones superficiales que se limitaban a indagar a la gerencia corporativa mediante entrevistas y pruebas analíticas de alto nivel, amparadas en el alcance de «seguridad limitada» (*limited assurance*).
Para terminar con esta fragmentación y responder al mandato de la IOSCO (Organización Internacional de Comisiones de Valores) y los nuevos marcos de divulgación climática obligatoria (NIIF S1 y S2 del ISSB, CSRD europea y normativas de la CNV en Argentina), el IAASB aprobó la ISSA 5000 (*International Standard on Sustainability Assurance 5000: General Requirements for Sustainability Assurance Engagements*).
La norma ISSA 5000 redefine las reglas del juego para la minería en tres dimensiones críticas:
- Aplicabilidad transversal e independencia estricta: A diferencia de normas puramente contables, la ISSA 5000 está diseñada para ser utilizada por auditores multidisciplinarios, exigiendo que el equipo evaluador cuente con competencia técnica específica en la materia auditada (ej. balances de agua en salares, cálculo de emisiones de proceso o estabilidad física y química de depósitos de relaves).
- Control Interno sobre el Reporte de Sostenibilidad (MOSR): La norma exige verificar formalmente qué sistemas de control interno, gobernanza y validación previa tiene la empresa antes de consolidar el dato. Ya no basta con exhibir un archivo de cálculo; la empresa debe demostrar qué controles automáticos o manuales evitan que un dato corrupto ingrese al reporte.
- Doble evaluación de materialidad y evidencia suficiente: Requiere que el auditor evalúe tanto la materialidad financiera como la materialidad de impacto (en marcos que la exijan), evaluando si la evidencia obtenida es «suficiente y adecuada», rastreando la información hasta su soporte primario.
2. La trampa del «Limited Assurance» de escritorio: Por qué un Excel no resiste 4.000 msnm
El mayor punto ciego que observamos en los reportes de sostenibilidad de la industria minera regional es la desconexión absoluta entre el auditor de aseguramiento y la ingeniería de terreno:
Consideremos tres ejemplos concretos donde el aseguramiento puramente documental de escritorio falla de manera catastrófica frente a una auditoría técnica o una inspección de la autoridad provincial:
A. Gestión Hídrica y Efluentes (GRI 303 / ICMM Principio 6)
Una minera de litio o pórfidos de cobre declara un consumo de agua fresca de $45\text{ L/s}$ y cero vertidos al ambiente en su reporte anual. El auditor contable pide las planillas de bombeo, verifica que la multiplicación por los días operativos coincida y convalida la cifra en el dictamen de *limited assurance*.
Sin embargo, si los sensores de nivel en los freatímetros de monitoreo de la cuenca no tienen calibración trazable, si no se han corregido las densidades en pozos de salmuera o si las purgas de ósmosis inversa se descargan en una fosa sin impermeabilización geomembranada auditada, el reporte contiene un dato formalmente prolijo pero materialmente inexacto, pasible de sanciones por parte de la Secretaría de Recursos Hídricos de Salta, Jujuy o Catamarca.
B. Huella de Carbono y Emisiones GEI (Alcance 1, 2 y 3 / GRI 305 / NIIF S2)
El reporte consolida el consumo de combustible diésel de la flota de camiones mineros y generadores aislados aplicando factores de emisión estándar del IPCC.
El auditor de gabinete verifica las facturas de compra de combustible suministradas por el área de compras y valida el cálculo. Pero en la Puna a 4.000 msnm, la combustión incompleta debida a la menor presión atmosférica y el uso intensivo de sistemas de arranque en frío modifican drásticamente los factores reales de emisión de material particulado y monóxido, mientras que el transporte de insumos clave tercerizado (Alcance 3) suele omitir el cálculo de las vueltas en vacío de los transportistas. Si un fondo de inversión audita la cartera para un bono verde, la discrepancia salta de inmediato.
C. Residuos Peligrosos y Sustancias Químicas (GRI 306 / Ley 24.051)
En la memoria de sostenibilidad se declara una generación de $180\text{ toneladas}$ de residuos peligrosos con «100% enviados a tratamiento final ambientalmente seguro».
El auditor verifica los certificados de disposición final emitidos por los operadores tratadores autorizados. Pero si en el campamento minero el almacenamiento transitorio en obradores carece de contención secundaria (bateas antigoteo), si no existe correlación fehaciente entre las hojas de ruta y los libros de guardia ambiental de salida de garita, o si los remanentes de reactivos de lixiviación o flotación no fueron dados de baja documentalmente, la empresa se expone a infracciones ambientales de severa gravedad legal.
- La solución técnica: La Pre-Auditoría Ambiental y el blindaje del «Data Room ESG»
Para llegar a un aseguramiento externo bajo la norma ISSA 5000 sin contingencias ni dictámenes con salvedades, las empresas mineras deben implementar un proceso intermedio de Pre-Auditoría Ambiental y de Gobernanza de Datos.
El auditor externo de aseguramiento (sea una firma global o una certificadora internacional) no es contratado para corregir los desvíos del cliente: su función es emitir una opinión independiente. Si encuentra inconsistencias en los datos primarios de faena o falta de evidencia documental en campo, el resultado será una opinión con salvedades (*qualified opinion*), un informe adverso o un incremento desmedido en las horas de auditoría y los honorarios profesionales.
La estructuración del Data Room ESG para el reporte de sostenibilidad exige protocolizar cuatro elementos clave:
- Cadena de Custodia Documental del Dato: Cada cifra consolidada en la memoria (metros cúbicos de agua, megavatios/hora, toneladas de residuos, horas de capacitación comunitaria) debe tener un hipervínculo o referencia física directa a su documento de origen (acta de inspección, protocolo de laboratorio, factura de servicio o reporte SCADA).
- Registro de Calibraciones y Acreditaciones: Todo instrumento de medición ambiental (sondas multiparamétricas, bombas de muestreo de aire, caudalímetros) debe contar con su certificado de calibración vigente, emitido por laboratorios o entidades certificadas.
- Control de Cambios y Criterios de Estimación: Cuando un dato no pueda medirse de manera directa y deba estimarse (como ciertas categorías de Alcance 3 o emisiones fugitivas), la metodología, las hipótesis de cálculo y las fuentes de emisión deben documentarse formalmente para resistir la revisión crítica del auditor.
- Validación de Cumplimiento Normativo Local: El reporte de sostenibilidad no puede contradecir los compromisos asumidos en el Estudio de Impacto Ambiental (EIA), la Declaración de Impacto Ambiental (DIA) provincial o las Renovaciones Bianuales del IIA bajo la Ley 24.585. La consistencia entre el expediente administrativo provincial y el reporte internacional debe ser absoluta.
Cierre: El rigor técnico como activo financiero de la minería moderna
El auge de las inversiones mineras en la Argentina —impulsado por la demanda global de minerales críticos para la transición energética y los incentivos fiscales y cambiarios del RIGI— demanda un salto cualitativo en la forma en que las compañías comunican su desempeño.
En el mercado global del capital, la confianza no se construye con adjetivos ni con piezas de comunicación institucional; se construye con datos verificables, trazabilidad técnica y opiniones de aseguramiento independientes emitidas por profesionales idóneos.
Quienes consideren al reporte de sostenibilidad como un folleto de relaciones públicas seguirán expuestos a objeciones bancarias, primas de riesgo punitivas y cuestionamientos comunitarios. Por el contrario, aquellas organizaciones que adopten la disciplina de la pre-auditoría ambiental y preparen sus sistemas para los estándares ISSA 5000 transformarán su desempeño ESG en una verdadera ventaja competitiva para acceder al capital global en las mejores condiciones.
Desde ESG Consulting S.A.S. acompañamos a compañías operadoras, contratistas mineros y desarrolladores de proyectos en todo el ciclo de madurez del reporting y aseguramiento ESG:
- Pre-auditoría Técnica y Diagnóstico de Aseguramiento: Auditoría en terreno de fuentes primarias, protocolos de monitoreo ambiental y trazabilidad de datos previo a la intervención de auditores externos de aseguramiento.
- Diseño y Estructuración de Data Rooms ESG: Organización documental y parametrización de evidencias conforme a los requerimientos de la norma ISSA 5000, ISAE 3000 y ESRS/CSRD.
- Alineación con Estándares Globales (GRI, SASB, NIIF S1/S2): Elaboración y revisión técnica de memorias de sostenibilidad con foco en materialidad rigurosa, métricas de agua, energía, relaves y gobernanza corporativa.
- Auditoría de Compromisos Socioambientales: Verificación de consistencia cruzada entre los reportes de sostenibilidad corporativos y los expedientes provinciales de DIA / IIA bajo la Ley 24.585.
Para preparar sus sistemas de reporte y asegurar la trazabilidad de sus métricas de sostenibilidad en faena:
👉 Contacto institucional: [https://esgconsulting.com.ar/contacto](https://esgconsulting.com.ar/contacto)
👉 LinkedIn corporativo: [ESG Consulting S.A.S.](https://www.linkedin.com/company/esg-consulting-s-a-s/)