
El 25 de septiembre de 2015, la Asamblea General de las Naciones Unidas aprobó por consenso la Resolución A/RES/70/1, conocida como *»Transformar nuestro mundo: la Agenda 2030 para el Desarrollo Sostenible»*, estableciendo los 17 Objetivos de Desarrollo Sostenible (ODS) y sus 169 metas asociadas.
A exactamente once años de aquel hito global, y con la cuenta regresiva marcando apenas cuatro años para el plazo fijado para 2030, el balance en el ámbito corporativo impone una reflexión rigurosa. Durante gran parte de la última década, la relación entre el sector empresarial y los ODS estuvo signada por lo que los analistas de sostenibilidad y auditores de gobernanza denominaron tempranamente el *»ODS-washing»* o el *»cherry picking»* metodológico: la práctica extendida de incorporar al final de los reportes corporativos un vistoso mosaico con los 17 íconos de colores de la ONU, asociando de manera cualitativa programas filantrópicos o actividades operativas habituales (*Business-as-Usual*) a determinados objetivos globales (por ejemplo, catalogar la entrega de insumos escolares como aporte al ODS 4, o la contratación estándar de personal en faena como cumplimiento del ODS 8).
En la minería moderna, ese paradigma declarativo ha quedado completamente perimido. Con la transición energética global traccionando una demanda sin precedentes de minerales críticos particularmente cobre y litio y con el régimen RIGI (Ley 27.742) impulsando proyectos de escala masiva en el Noroeste Argentino (Salta, Jujuy y Catamarca) y en la cordillera, la legitimidad de un proyecto minero ya no se convalida con declaraciones de buenas intenciones ni con encuadres cosméticos.
Hoy, los comités de crédito de las instituciones financieras multilaterales (IFC, BID Invest), los sindicatos bancarios bajo los Principios de Ecuador (EP4), las agencias de calificación crediticia y las firmas compradoras bajo estándares internacionales de suministro responsable exigen una transformación de fondo: demostrar cómo los Objetivos de Desarrollo Sostenible se traducen en asignación presupuestaria concreta de CAPEX de ingeniería, compromisos operacionales de OPEX y métricas cuantitativas auditables sobre el territorio.
- El fin del «Cherry Picking»: Hacia la materialidad financiera y operativa de los ODS
Para que los ODS aporten valor real a la gobernanza y a la bancabilidad de un proyecto minero, deben abandonar el área exclusiva de Relaciones Públicas y migrar hacia las mesas de Ingeniería, Finanzas y Planificación Operacional.
Esta evolución responde a la convergencia técnica entre tres marcos internacionales que hoy estructuran el estándar de la industria:
- La doble materialidad de los estándares GRI y NIIF S1/S2: Mientras el estándar de reporte *GRI 13: Sector Minero 2022* y las directrices conjuntas de GRI y el Pacto Global de la ONU (*Business Reporting on the SDGs*) se enfocan en medir los impactos del yacimiento sobre el entorno ecológico, las cuencas hídricas y los derechos humanos de las comunidades (*impact materiality*), las Normas NIIF de Información Financiera sobre Sostenibilidad (NIIF S1 y NIIF S2 emitidas por el ISSB) exigen revelar cómo los riesgos y oportunidades climáticos y ambientales afectan la resiliencia operativa, el flujo de caja y la asignación de capital de la compañía (*financial materiality*).
- Los Principios Mineros del ICMM (International Council on Mining and Metals): El marco de desempeño del ICMM establece que las empresas socias deben integrar los ODS en sus procesos estratégicos de toma de decisiones, vinculando los objetivos de sostenibilidad con planes concretos de descarbonización, gestión hídrica integral y desarrollo de proveedores locales.
- El escrutinio de los acreedores de capital: Para un banco internacional estructurador de deuda, un párrafo que afirme *»apoyamos el ODS 6 (Agua Limpia)»* tiene valor probatorio nulo. En cambio, un renglón presupuestario de CAPEX que acredita la inversión de USD 45 millones en una planta de filtrado de relaves para recuperar el 85% del agua de proceso y evitar la infiltración en cuenca freática constituye una garantía verificable de mitigación de riesgo operacional.
La regla metodológica fundamental es concluyente: *Un ODS que no cuenta con una partida de CAPEX o de OPEX explícitamente asignada, y que no dispone de un Indicador Clave de Desempeño (KPI) auditado en terreno, es únicamente un postulado retórico; no es gestión corporativa.*
- De las metas ONU al CAPEX de ingeniería: Cuatro ODS críticos en la Puna y Cordillera
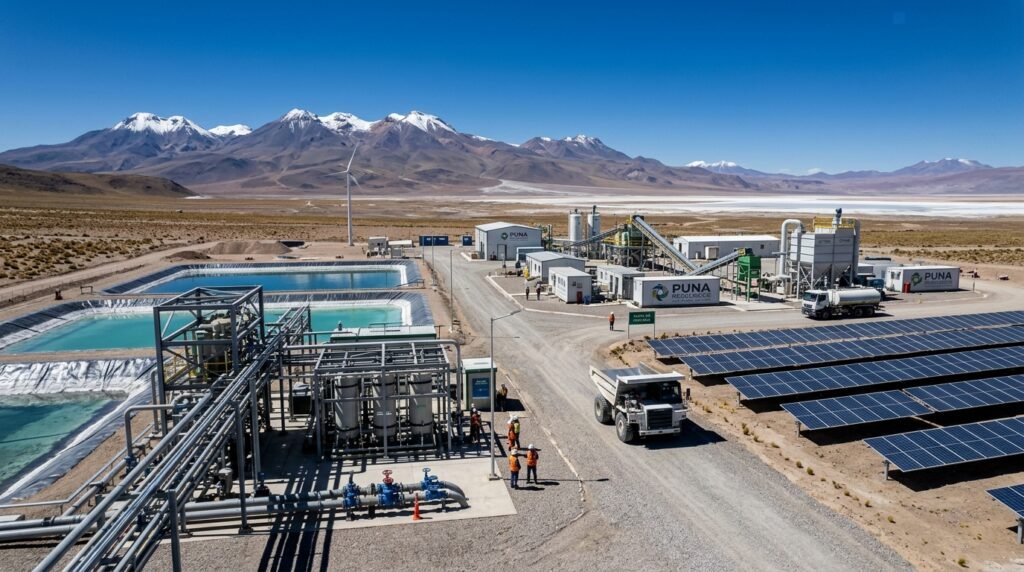
En los proyectos de salmueras de litio en la Puna altoandina y en los grandes pórfidos de cobre cordilleranos del NOA, la traducción de los ODS en decisiones de ingeniería y presupuesto se concentra en cuatro ejes prioritarios:
A. ODS 6 (Agua limpia y saneamiento): Inversión en tecnología de circuito cerrado y monitoreo participativo
En cuencas endorreicas de extrema aridez como las de la Puna argentina, el agua es la variable de mayor sensibilidad técnica, social y ambiental:
- El enfoque declarativo obsoleto: Afirmar en el informe anual que *»la empresa promueve el uso racional del recurso hídrico»*.
- El enfoque de CAPEX verificable:
- Asignación presupuestaria en plantas de Extracción Directa de Litio (DLE) con tecnologías de reinyección de salmuera agotada o sistemas avanzados de evaporación mecánica que maximizan la recirculación de agua dulce a niveles superiores al 80%.
- En pórfidos de cobre, inversión de capital en plantas de relaves filtrados (*dry stacking*) o espesamiento de alta densidad (*paste tailings*), eliminando el almacenamiento convencional de relaves hidráulicos masivos y minimizando la evaporación superficial.
- Inversión en redes de monitoreo hidrogeológico piezométrico continuo y telemétrico, instaladas a lo largo de la cuenca y abiertas para auditoría comunitaria y fiscalización de la autoridad provincial en tiempo real.
B. ODS 7 (Energía asequible y no contaminante) y ODS 13 (Acción por el clima): Descarbonización de faenas aisladas
Operar a más de 3.800 metros sobre el nivel del mar implica tradicionalmente una severa dependencia de la generación termoeléctrica aislada mediante combustibles fósiles (gasoductos o acarreo de diésel en camiones):
- El enfoque declarativo obsoleto: Adherir verbalmente al objetivo global de «Carbono Neutralidad a 2050» sin hitos intermedios de inversión.
- El enfoque de CAPEX verificable:
- Inversión directa o contratos de largo plazo asociados a CAPEX (*PPA – Power Purchase Agreements*) para la construcción de parques solares fotovoltaicos en sitio combinados con sistemas de almacenamiento en baterías (BESS), desplazando el consumo de generadores diésel durante las horas de irradiación pico.
- Plan de electrificación progresiva de equipos auxiliares de mina, estaciones de bombeo de salmuera y vehículos de transporte liviano en faena.
- KPI medido bajo GHG Protocol (Alcances 1 y 2): reducción verificada de tCO₂e por tonelada de carbonato de litio equivalente (LCE) o tonelada de concentrado de cobre producido.
C. ODS 8 (Trabajo decente y crecimiento económico) y ODS 9 (Industria e infraestructura): De la compra asistencial a la cadena de valor auditable
La licencia social en el NOA se construye a través de la integración genuina de las comunidades locales y las pymes regionales en la cadena de suministros mineros:
- El enfoque declarativo obsoleto: Realizar donaciones filantrópicas esporádicas o computar el empleo directo en campamento sin programas de desarrollo de capacidades locales.
- El enfoque de CAPEX/OPEX verificable:
- Asignación de partidas de OPEX dedicadas a programas de asistencia técnica y homologación de proveedores mineros de la Puna, facilitando su certificación en normas de gestión (ISO 9001, ISO 14001, ISO 45001) para que califiquen en licitaciones de servicios de alta complejidad (logística, construcción, metalmecánica).
- Inversión compartida de infraestructura (caminos de acceso, tendidos de electrificación rural, conectividad digital de fibra óptica satelital) que permanece utilizable para las localidades del Área de Influencia Directa (AID).
- KPI auditable: Porcentaje real facturado a proveedores locales de la provincia y ratio de empleo directo e indirecto radicado en el departamento minero.
D. ODS 12 (Producción y consumo responsables) y ODS 15 (Vida de ecosistemas terrestres): Economía circular y garantías de remediación
El desempeño ambiental en ecosistemas frágiles altoandinos (vegas, salares y humedales de altura protegidos) exige garantías medibles de preservación:
- El enfoque declarativo obsoleto: Publicar fotos de la fauna autóctona en el reporte sin modelos de conservación ni garantías financieras.
- El enfoque de CAPEX verificable:
- Implementación de programas de Cierre Progresivo de Minas, con partidas de CAPEX ejecutadas año a año para la estabilización física y química de escombreras, desmontes y plataformas de perforación abandonadas.
- Estimación y constitución de Garantías Financieras de Cierre (*Asset Retirement Obligations* – ARO) calculadas bajo metodologías internacionales de costo real de remediación, resguardando al Estado y a las comunidades de pasivos ambientales futuros.
- Aplicación del marco TNFD (Taskforce on Nature-related Financial Disclosures) y métricas de *No Pérdida Neta (No Net Loss)* en humedales y bofedales andinos.
- Matriz técnica: De la meta de Naciones Unidas al renglón de auditoría y balance
Para auditar y asegurar que los ODS están incorporados en la gobernanza real del proyecto, los compromisos globales se estructuran en una cadena de trazabilidad técnica, financiera y documental directa:
- Meta ODS 6.4 — Eficiencia en el uso del agua:
- Desafío técnico en el NOA: Abatimiento del consumo de agua freática en salares y plantas concentradoras.
- Naturaleza del desembolso: CAPEX (Plantas de filtrado de relaves, tecnología DLE, lazos cerrados de proceso).
- Indicador cuantitativo auditable (KPI): Consumo neto de agua fresca por tonelada de producto final (m³/t LCE o m³/t Cu).
- Evidencia documental de respaldo: Balances de masa y agua certificados por auditor externo independiente; registros de caudalímetros calibrados en pozo.
- Meta ODS 7.2 — Aumento sustancial de energías renovables:
- Desafío técnico en el NOA: Reducción de la intensidad energética fósil en campamentos y bombeo aislado en altura.
- Naturaleza del desembolso: CAPEX (Parques fotovoltaicos en faena y sistemas de almacenamiento BESS).
- Indicador cuantitativo auditable (KPI): Porcentaje de energía eléctrica proveniente de fuentes renovables sobre el consumo total de faena.
- Evidencia documental de respaldo: Certificados de generación de energía renovable; contratos PPA auditados; registros de inyección al sistema aislado.
- Metas ODS 8.5 y 8.8 — Empleo productivo y entornos de trabajo seguros:
- Desafío técnico en el NOA: Calificación de mano de obra local y estándares de seguridad y salud ocupacional en alta montaña.
- Naturaleza del desembolso: OPEX (Planes de capacitación técnica continua, certificaciones de competencias y EPP de alta montaña).
- Indicador cuantitativo auditable (KPI): Horas de formación técnica por trabajador local; Tasa TRIFR (*Total Recordable Injury Frequency Rate*).
- Evidencia documental de respaldo: Libros de sueldos y jornales con acreditación de domicilio fiscal; actas de capacitación firmadas; estadísticas de siniestralidad ante la SRT.
- Meta ODS 9.3 — Integración de pequeñas empresas en cadenas de valor:
- Desafío técnico en el NOA: Integración de pymes y comunidades de la Puna en compras de bienes y contratos de servicios.
- Naturaleza del desembolso: OPEX (Fondos de desarrollo de proveedores y programas de asistencia técnica para homologación).
- Indicador cuantitativo auditable (KPI): Porcentaje del gasto anual de abastecimiento adjudicado a empresas radicadas en el registro provincial de proveedores mineros.
- Evidencia documental de respaldo: Facturación auditada de compras locales; certificados de homologación de proveedores emitidos bajo estándares ISO.
- Metas ODS 12.4 y 12.5 — Gestión ecológica de residuos y reducción de pasivos:
- Desafío técnico en el NOA: Reducción de pasivos ambientales mineros y valorización de subproductos del proceso.
- Naturaleza del desembolso: CAPEX / OPEX (Instalaciones de almacenamiento de relaves en seco y economía circular).
- Indicador cuantitativo auditable (KPI): Avance físico porcentual del plan de cierre progresivo; ratio de valorización de residuos industriales.
- Evidencia documental de respaldo: Informes de inspección de estabilidad física y química de depósitos; libro de guardia ambiental de faena.
- Meta ODS 13.2 — Medidas integradas contra el cambio climático:
- Desafío técnico en el NOA: Descarbonización de la logística de acarreo y transporte de concentrados e insumos críticos.
- Naturaleza del desembolso: CAPEX (Modernización de flotas, pruebas de biocombustibles y telemetría de ruta).
- Indicador cuantitativo auditable (KPI): Intensidad de emisiones de GEI Alcances 1 y 2 (tCO₂e por unidad de producto) bajo GHG Protocol.
- Evidencia documental de respaldo: Inventario de gases de efecto invernadero verificado por tercera parte independiente bajo norma ISO 14064.
- Lo que este artículo no afirma
Para preservar el rigor técnico, la honestidad metodológica y la transparencia institucional de ESG Consulting S.A.S.:
- No afirma que la adopción de los ODS sea un requisito legal exigido por el Código de Minería ni por la Ley 24.585.El marco de los ODS es un estándar voluntario de sostenibilidad corporativa y gobernanza global; sin embargo, en la práctica financiera moderna, constituye un prerrequisito indispensable para acceder al financiamiento de bancos multilaterales y cumplir con los estándares de emisión de bonos y préstamos atados a sostenibilidad (SLL/SLB).
- No sostiene que la inversión privada minera deba sustituir las obligaciones indelegables del Estado. La minería genera infraestructura compartida, empleo formal y dinamismo económico, pero no reemplaza las responsabilidades de las administraciones públicas en materia de salud, educación y seguridad ciudadana en las regiones mineras.
- No plantea que el mapeo cualitativo de ODS sea descartable de plano. El mapeo conceptual es útil en etapas de inducción o diagnóstico preliminar; lo que este análisis dictamina es que, para proyectos en fase de construcción, ampliación o explotación bajo regímenes como el RIGI, el mapeo descriptivo es insuficiente si no está respaldado por partidas de asignación financiera y auditorías de ingeniería.
Cierre: El dato contable y técnico como ancla de la sostenibilidad
A once años del nacimiento de la Agenda 2030, la minería argentina tiene ante sí una oportunidad histórica. El desarrollo responsable del litio y del cobre en las provincias del NOA no solo es imprescindible para que el mundo cumpla sus metas de descarbonización y electrificación, sino que constituye el mayor motor de transformación económica para nuestras regiones andinas.
Transformar los 17 Objetivos Globales en decisiones de ingeniería, partidas presupuestarias de CAPEX y sistemas de gestión auditados en el territorio es el único camino para garantizar que la transición sea verdaderamente sostenible, rentable y duradera.
En ESG Consulting S.A.S. acompañamos a empresas operadoras, contratistas y entidades financieras en:
- Auditoría y aseguramiento independiente de datos de sostenibilidad bajo estándares internacionales GRI (GRI 13), NIIF S1/S2 (ISSB) y alineación con ODS.
- Diseño y estructuración de matrices de trazabilidad CAPEX/OPEX para respaldar la materialidad ambiental y social ante sindicatos bancarios y fondos de inversión.
- Auditorías ambientales de cumplimiento y debida diligencia técnica en terreno en proyectos mineros de litio, cobre y metales de transición en el Noroeste Argentino.
- Desarrollo de sistemas de gestión y programas de homologación de proveedores locales bajo normas ISO 9001, ISO 14001 e ISO 45001.